Începând cu 01 octombrie 2023 se modifică salariul minim garantat, fără a include alte sporuri sau alte adaosuri, de la 3.000 lei la 3.300 lei, pentru un program normal de lucru în medie de 165,333 ore pe lună, reprezentând 19,960 lei/oră.
Dacă însă societatea activează în domeniul construcțiilor sau agroalimentar, potrivit OUG 168/2022, salariul minim brut garantat în plată se menține la nivelul de 4.000 lei, pentru un program normal de lucru în medie de 165,333 ore pe lună, reprezentând în medie 24,194 lei/oră. Amintim faptul că această prevedere are termen de 31.12.2028.
Nerespectarea dispozițiilor privind garantarea în plată a salariului minim brut pe țară se sancționează cu amendă de la 300 lei la 2.000 lei, potrivit Art. 260 Codul Muncii.
Fapta persoanei care, în mod repetat, stabileşte pentru salariaţii încadraţi în baza contractului individual de muncă salarii sub nivelul salariului minim brut pe ţară garantat în plată, prevăzut de lege, constituie infracțiune si se pedepsește cu închisoare de la o lună la un an sau cu amendă penală, potrivit Art. 264 Codul Muncii.
În acest sens, angajatorii trebuie să încheie cu angajații acte adiționale pentru modificarea salariului minim brut și mai apoi să le transmită în Revisal. Termenul de încheiere a actelor adiționale este anterior producerii modificării (Codul Muncii) de 30.09.2023 inclusiv, iar termenul de transmitere a acestora în Revisal este de 20 zile lucratoare, adică 27.10.2023, potrivit alin. 3, Art. 4 din HG Nr. 905/2017.
Cum afectează această modificare angajatorii? Dacă pana la 30.09.2023 contribuțiile achitate la Bugetul de Stat erau de 1.165 lei/lună/angajat, adică 13.980 lei/angajat/an, incepand cu 01.10.2023 va achita pentru același salariat contribuții la Bugetul de Stat în sumă de 1.291 lei/lună/angajat, adica 15.492 lei/angajat/an, cu 10,82% mai mult față de perioada precedentă.
Însă îi mai afectează într-un fel. Angajatorii sunt obligați să mărească salariile angajaților cu o vechime de peste 24 de luni care au fost încadrați în salariul minim cu mai mult de nivelul stabilit de lege.
Prevederea de la art. 164 din Codul Muncii spune așa:
(21) Începând cu data de 1 ianuarie 2022, salariul de bază minim brut pe ţară garantat în plată stabilit în condiţiile alin. (1) poate fi aplicat pentru un salariat pentru o perioadă de maxim 24 de luni, de la momentul încheierii contractului individual de muncă. După expirarea perioadei respective, acesta va fi plătit cu un salariu de bază superior salariului de bază minim brut pe ţară garantat în plată.
(22) Prevederile alin. (21) se aplică şi pentru salariatul plătit cu salariul de bază minim brut pe ţară garantat în plată, care are deja încheiat un contract individual de muncă, perioada de maxim 24 de luni fiind calculată începând cu data de 1 ianuarie 2022.
Practic, această modificare a Codului Muncii va începe să-și producă efectele începând cu luna ianuarie 2024. În luna decembrie a acestui an, angajatorii vor avea obligația să renegocieze salariile angajaților pentru care termenul de 24 de luni expiră la începutul anului următor. Având în vedere și creșterea recentă a salariului minim, asta înseamna că acei angajați vor trebui să primească un salariu mai mare de 3.300 lei sau 4.000 lei, după caz.
Companiile sunt obligate să aloce un buget mai mare pentru cheltuielile cu personalul în timpul anului. De unde va aloca bani pentru bugetul alocat salariilor? Cu siguranță nu din menținerea prețului serviciilor/mărfurilor, ci din ajustarea lor în sensul creșterii acestora din urmă. Creștere pe care o va resimții consumatorul final, adică tot angajatul.
Salariul minim brut a avut o creștere semnificativă, o dată cu data aderării României la Uniunea Europeană.
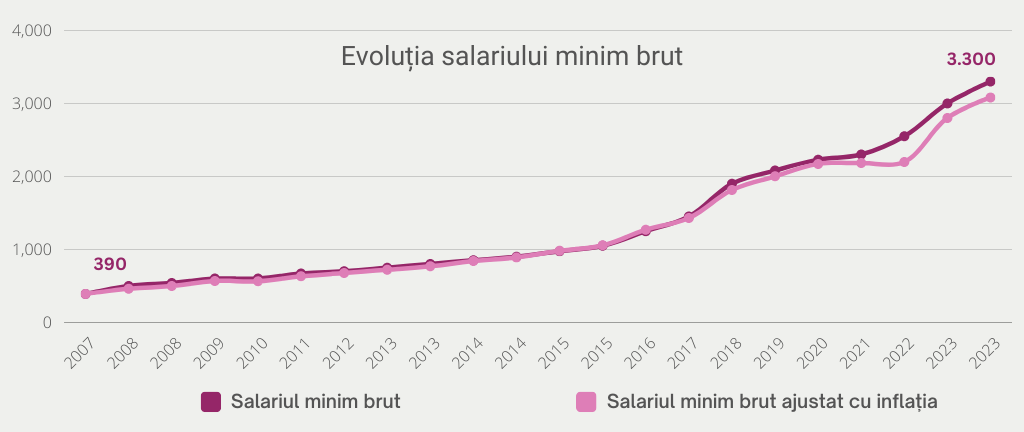
Dacă ținem cont însă și de inflație, evoluția acestuia ne arată că lucrurile nu stau prea bine și salariații au fost nevoiți să scoată an de an mai mulți bani din buzunar pentru îndeplinirea acelorași nevoi, așa încat termenul de „economisire” nu poate fi încă utilizat de salariații încadrați la nivelul minim brut. Excepție fac anii 2015 și 2016, atunci când inflația a înregistrat valori negative, nesemnificative, datorat, conform specialiștilor, de reducerea TVA la alimente (în anul 2015 s-a modificat TVA-ul la alimente de la 24% la 9%) si de scăderea prețului petrolului.
An | Salariu minim brut - lei - | Act modificare salariu | Procent creștere salariu minim | Rata inflației - INS | Salariul corectat cu rata inflației - lei - | Diferența - lei - (6-2) |
1 | 2 | 3 | 4 | 5 | 6 | 7 |
2007 | 390 | HG 1825/22.12.2006 |
| 4.8 |
| -390 |
2008 | 500 | HG 1507/20.12.2007 | 28.21% | 7.90% | 461 | -40 |
2008 | 540 | HG 1051/10.09.2008 | 8.00% | 0.079 | 497 | -43 |
2009 | 600 | HG 1051/10.09.2008 | 11.11% | 5.60% | 566 | -34 |
2010 | 600 | HG 1051/10.09.2009 | 0.00% | 0.061 | 563 | -37 |
2011 | 670 | HG 1193/24.11.2010 | 11.67% | 5.80% | 631 | -39 |
2012 | 700 | HG 1225/14.12.2011 | 4.48% | 0.033 | 677 | -23 |
2013 | 750 | HG 23/22.01.2013 | 7.14% | 4.00% | 720 | -30 |
2013 | 800 | HG 23/22.01.2013 | 6.67% | 0.04 | 768 | -32 |
2014 | 850 | HG 871/ 14.11.2013 | 6.25% | 1.10% | 841 | -9 |
2014 | 900 | HG 871/ 14.11.2013 | 5.88% | 0.011 | 890 | -10 |
2015 | 975 | HG 1091/10.12.2014 | 8.33% | -0.60% | 981 | 6 |
2015 | 1,050 | HG 1091/10.12.2014 | 7.69% | -0.006 | 1,056 | 6 |
2016 | 1,250 | HG 1017/ 30.12.2015 | 19.05% | -1.58% | 1,270 | 20 |
2017 | 1,450 | HG 1/06.01.2017 | 16.00% | 0.013 | 1,431 | -19 |
2018 | 1,900 | HG 846/29.11.2017 | 31.03% | 4.60% | 1,813 | -87 |
2019 | 2,080 | HG 937/07.12.2018 | 9.47% | 0.038 | 2,001 | -79 |
2020 | 2,230 | HG 935/16.12.2019 | 7.21% | 2.60% | 2,172 | -57.98 |
2021 | 2,300 | HG4/13.01.2021 | 3.14% | 0.051 | 2,183 | -117.3 |
2022 | 2,550 | HG 1071/04.10.2021 | 4.95% | 13.80% | 2,198 | -351.9 |
2023 | 3,000 | HG 1477/2022 | 17.65% | 0.066 | 2,802 | -198 |
2023 | 3,300 | HG 900/ 28.09.2023 | 10.00% | 6.60% | 3,082 | -217.8 |
În concluzie, deși salariul minim brut garantat în plată a înregistrat creșteri de la an la an, salariații încadrați în acest nivel au fost nevoiți sa suporte din alte venituri sau din credite creșterea inflației, neputând să economisească.
Să nu uităm însă nici de angajatori. Pentru că și aceștia au fost nevoiți să aloce un buget mai mare nu doar de la an la an pentru achitarea salariilor nete către salariați, dar și pentru contribuțiile sociale și impozitul pe salarii datorat Bugetului de Stat.
PS: Supraimpozitarea contractelor de muncă part-time este încă în vigoare.
Comentarii